
Titular de ARBA presentó la Ley Fiscal Impositiva 2027: Qué pasará con patentes, inmobiliario e Ingresos brutos
Cristian Girard brindó detalles ante diputados y senadores. Destacó que no habrá aumentos para los contribuyentes y anticipó una caída en la recaudación.
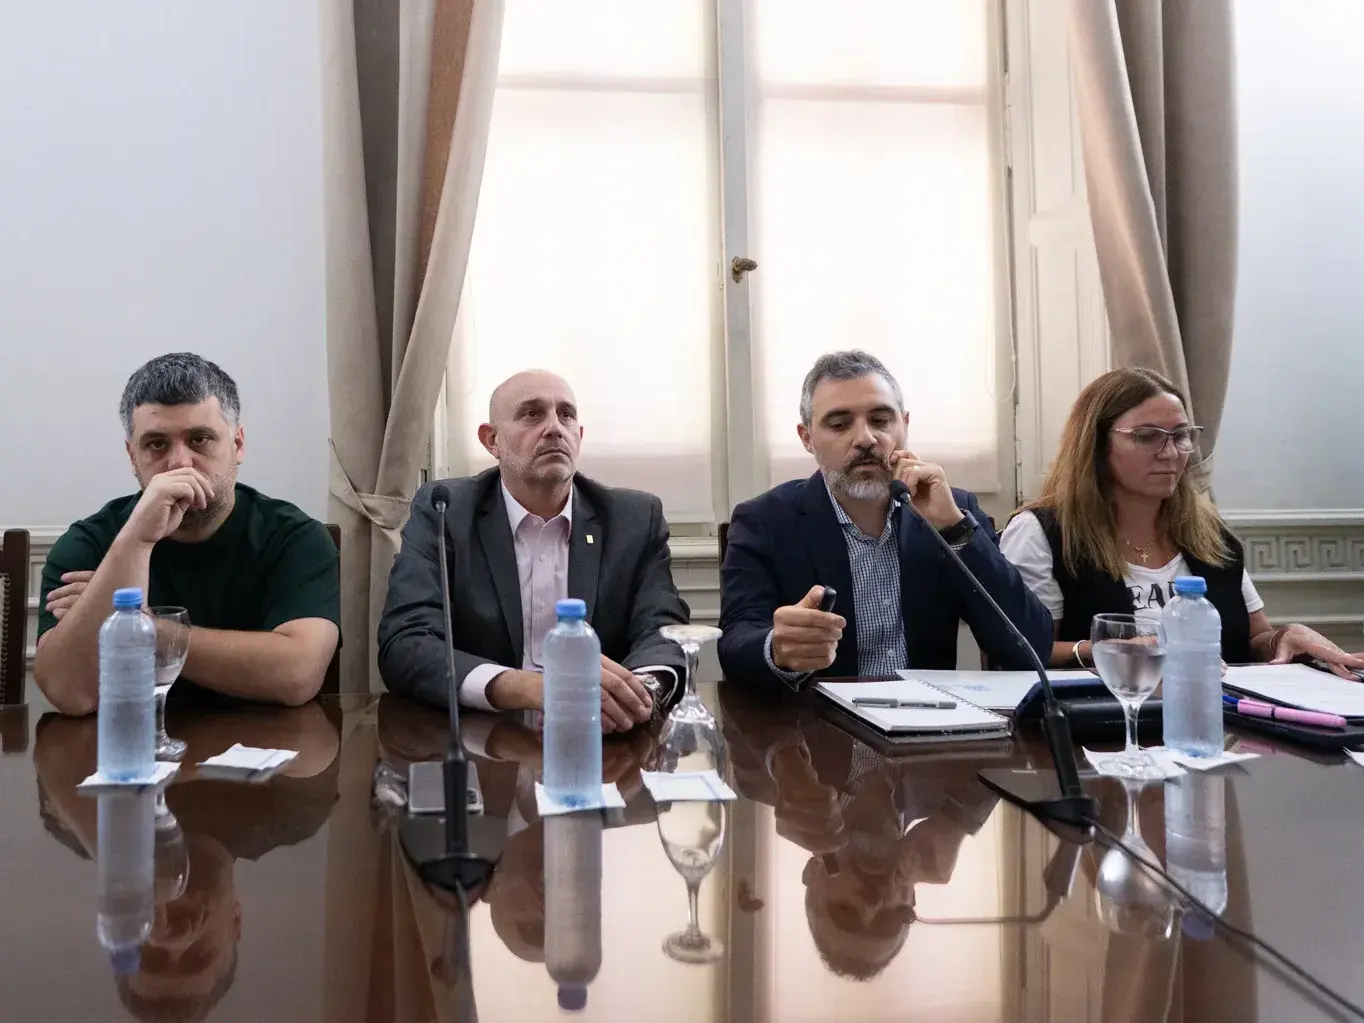
El director ejecutivo de la Agencia de Recaudación de la Provincia de Buenos Aires (ARBA), Cristian Girard, expuso este miércoles en la Legislatura bonaerense los alcances de la Ley Fiscal e Impositiva 2027 con diputados y senadores de distintos bloques políticos que integran las comisiones de Presupuesto de ambas Cámaras.
Durante la presentación se detallaron los alcances de la iniciativa enviada por el Poder Ejecutivo provincial junto con el Presupuesto General y el proyecto de Financiamiento para el próximo año, que planteó la continuidad de la política tributaria sin incrementar la presión impositiva en términos reales.
En líneas generales, el proyecto mantuvo sin modificaciones las alícuotas de los principales tributos provinciales, aunque contempló actualizaciones de escalas, montos y parámetros impositivos vinculados a la evolución de la inflación.
Además, Girard advirtió sobre un escenario económico complejo y anticipó una posible caída de la recaudación durante el próximo año.
En relación con el Impuesto sobre los Ingresos Brutos, el Ejecutivo no propuso cambios en las alícuotas vigentes. La iniciativa únicamente actualizó los montos de facturación anual que permiten a las micro, pequeñas y medianas empresas (MiPyMES) acceder a alícuotas reducidas.
Entre las novedades, se incorporó la eximición de la obligación de presentar declaraciones juradas para las universidades públicas que desarrollaran exclusivamente actividades exentas del pago de Ingresos Brutos.
Por su parte, en el Impuesto Inmobiliario, tanto urbano como rural, se mantuvieron las alícuotas, aunque se actualizaron los tramos de las bases imponibles y los coeficientes utilizados para determinar el tributo.
En particular, para el Inmobiliario Rural, el proyecto contempla una actualización de los coeficientes aplicados sobre la valuación fiscal de la tierra libre de mejoras y de los edificios y mejoras gravadas. Estas modificaciones formaron parte de la actualización de los parámetros de cálculo del impuesto, sin cambios en las alícuotas nominales.
Por otro lado, respecto al Impuesto Automotor, se mantuvo la tabla de valores vigente durante el año anterior, por lo que la determinación del tributo quedó sujeta a la evolución particular del valor de cada vehículo.
Según la presentación de ARBA, 9 de cada 10 van a pagar menos que este año. Asimismo, se conservaron las bonificaciones destinadas a promover el pago anticipado de cuotas no vencidas y a reconocer el buen cumplimiento de las obligaciones tributarias.
Para comentar, debés estar registradoPor favor, iniciá sesión